Domain einstig.de kaufen?
Wir ziehen mit dem Projekt
einstig.de um.
Sind Sie am Kauf der Domain
einstig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einstig.de kaufen?
Was ist eine Stichtagsinventur?
Eine Stichtagsinventur ist eine Bestandsaufnahme von Waren oder Vermögensgegenständen zu einem bestimmten Zeitpunkt, dem Stichtag. Dabei werden alle vorhandenen Bestände erfasst und dokumentiert. Die Stichtagsinventur dient der Ermittlung des genauen Bestands und der Bewertung der Vermögensgegenstände zum Bilanzstichtag. **
Was versteht man unter Stichtagsinventur?
Was versteht man unter Stichtagsinventur? Die Stichtagsinventur ist eine Inventur, die zu einem bestimmten Stichtag durchgeführt wird, um den Bestand an Vermögensgegenständen und Verbindlichkeiten eines Unternehmens festzustellen. Dabei werden alle Bestände an Materialien, Waren und anderen Vermögensgegenständen erfasst und bewertet. Die Stichtagsinventur dient dazu, einen genauen Überblick über die Vermögenslage eines Unternehmens zu erhalten und die Bilanzierung zum Stichtag korrekt durchführen zu können. Sie ist gesetzlich vorgeschrieben und dient der Sicherstellung der Ordnungsmäßigkeit der Buchführung. **


Ähnliche Suchbegriffe für Stichtagsinventur
Top-Angebote
Produkte zum Begriff Stichtagsinventur:

-
Was ist eine zeitnahe Stichtagsinventur?
Was ist eine zeitnahe Stichtagsinventur? Eine zeitnahe Stichtagsinventur ist eine Inventur, die nahe am Bilanzstichtag durchgeführt wird, um sicherzustellen, dass die Bestände zum Zeitpunkt der Bilanzerstellung korrekt erfasst werden. Durch die zeitnahe Durchführung der Inventur wird vermieden, dass sich die Bestände zwischen dem Inventurzeitpunkt und dem Bilanzstichtag verändern. Dies hilft, eine genauere Darstellung des Vermögens und der Verbindlichkeiten eines Unternehmens in der Bilanz zu gewährleisten. Eine zeitnahe Stichtagsinventur ist besonders wichtig, um eine genaue Bewertung der Bestände und eine korrekte Ermittlung des Unternehmensgewinns sicherzustellen. **
-
Was versteht man unter einer Stichtagsinventur?
Was versteht man unter einer Stichtagsinventur? **
-
Wann muss eine Stichtagsinventur durchgeführt werden?
Wann muss eine Stichtagsinventur durchgeführt werden? **
-
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden?
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden? In einer Stichtagsinventur müssen alle physischen Bestände an Waren und Materialien erfasst werden, die zum Zeitpunkt des Stichtags im Unternehmen vorhanden sind. Dazu gehören Rohstoffe, Halbfertigprodukte, Fertigprodukte, Verpackungsmaterialien und Handelswaren. Auch Betriebs- und Geschäftsausstattung wie Maschinen, Werkzeuge, Büromaterialien und Möbel müssen erfasst werden. Darüber hinaus sollten auch alle finanziellen Vermögenswerte wie Bargeld, Bankguthaben und Forderungen erfasst werden. **
Was ist die Bedeutung von Stichtagsinventur und permanenter Inventur?
Die Stichtagsinventur ist eine Inventur, die zu einem festgelegten Zeitpunkt durchgeführt wird, in der Regel zum Ende eines Geschäftsjahres. Dabei werden alle Bestände und Vermögensgegenstände erfasst. Die permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Geschäftsjahres. Dabei werden regelmäßig Bestände erfasst und dokumentiert. Dies ermöglicht eine laufende Kontrolle und Überwachung der Bestände und erleichtert die Erstellung von Zwischenbilanzen. **
Was ist der Unterschied zwischen einer Stichtagsinventur und einer permanenten Inventur?
Bei einer Stichtagsinventur wird der Bestand zu einem bestimmten Zeitpunkt erfasst, während bei einer permanenten Inventur der Bestand kontinuierlich überwacht und aktualisiert wird. Bei einer Stichtagsinventur wird der Betrieb oft für die Inventur geschlossen, während bei einer permanenten Inventur der Betrieb normal weiterläuft. Eine permanente Inventur ermöglicht eine genauere und aktuellere Bestandserfassung, während eine Stichtagsinventur weniger aufwändig ist. **
Top-Angebote
Produkte zum Begriff Stichtagsinventur:
-
Was ist eine Stichtagsinventur?
Eine Stichtagsinventur ist eine Bestandsaufnahme von Waren oder Vermögensgegenständen zu einem bestimmten Zeitpunkt, dem Stichtag. Dabei werden alle vorhandenen Bestände erfasst und dokumentiert. Die Stichtagsinventur dient der Ermittlung des genauen Bestands und der Bewertung der Vermögensgegenstände zum Bilanzstichtag. **
-
Was versteht man unter Stichtagsinventur?
Was versteht man unter Stichtagsinventur? Die Stichtagsinventur ist eine Inventur, die zu einem bestimmten Stichtag durchgeführt wird, um den Bestand an Vermögensgegenständen und Verbindlichkeiten eines Unternehmens festzustellen. Dabei werden alle Bestände an Materialien, Waren und anderen Vermögensgegenständen erfasst und bewertet. Die Stichtagsinventur dient dazu, einen genauen Überblick über die Vermögenslage eines Unternehmens zu erhalten und die Bilanzierung zum Stichtag korrekt durchführen zu können. Sie ist gesetzlich vorgeschrieben und dient der Sicherstellung der Ordnungsmäßigkeit der Buchführung. **
-
Was ist eine zeitnahe Stichtagsinventur?
Was ist eine zeitnahe Stichtagsinventur? Eine zeitnahe Stichtagsinventur ist eine Inventur, die nahe am Bilanzstichtag durchgeführt wird, um sicherzustellen, dass die Bestände zum Zeitpunkt der Bilanzerstellung korrekt erfasst werden. Durch die zeitnahe Durchführung der Inventur wird vermieden, dass sich die Bestände zwischen dem Inventurzeitpunkt und dem Bilanzstichtag verändern. Dies hilft, eine genauere Darstellung des Vermögens und der Verbindlichkeiten eines Unternehmens in der Bilanz zu gewährleisten. Eine zeitnahe Stichtagsinventur ist besonders wichtig, um eine genaue Bewertung der Bestände und eine korrekte Ermittlung des Unternehmensgewinns sicherzustellen. **
-
Was versteht man unter einer Stichtagsinventur?
Was versteht man unter einer Stichtagsinventur? **
Ähnliche Suchbegriffe für Stichtagsinventur
-
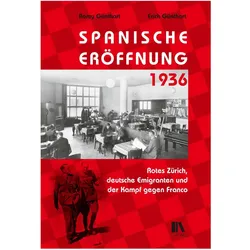
Spanische Eröffnung 1936, Fachbücher von Romy GünthartIm Juli 1936 putschten Teile der spanischen Armee gegen die republikanische Regierung. Dieser Aufstand war der Beginn eines dreijährigen blutigen Bürgerkriegs. Das Buch erzählt die Geschichte von deutschen Antifaschisten, Zürcher Arbeitern und Schweizer Intellektuellen, die im August in Zürich zusammenfanden, um sich für das republikanische Spanien zu engagieren. Es präsentiert neue Quellen zu Ludwig Renn, Hans Kahle und Hans Marchwitza, die in den 1930er-Jahren in der Schweiz politisches Asyl erhalten hatten und in Spanien eine bedeutende Rolle bei den Interbrigaden spielten. Damit wird eine wichtige Lücke in deren Biografien geschlossen. Das Buch wirft auch ein neues Licht auf den Militärstrafprozess gegen Hans Mühlestein und Rudolf Sigg, die im Dezember 1936 als erste Schweizer wegen "Vorschubleistung zur Spanienfahrerei" respektive "Teilnahme an den Feindseligkeiten in Spanien" verurteilt wurden.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss eine Stichtagsinventur durchgeführt werden?
Wann muss eine Stichtagsinventur durchgeführt werden? **
-
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden?
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden? In einer Stichtagsinventur müssen alle physischen Bestände an Waren und Materialien erfasst werden, die zum Zeitpunkt des Stichtags im Unternehmen vorhanden sind. Dazu gehören Rohstoffe, Halbfertigprodukte, Fertigprodukte, Verpackungsmaterialien und Handelswaren. Auch Betriebs- und Geschäftsausstattung wie Maschinen, Werkzeuge, Büromaterialien und Möbel müssen erfasst werden. Darüber hinaus sollten auch alle finanziellen Vermögenswerte wie Bargeld, Bankguthaben und Forderungen erfasst werden. **
-
Was ist die Bedeutung von Stichtagsinventur und permanenter Inventur?
Die Stichtagsinventur ist eine Inventur, die zu einem festgelegten Zeitpunkt durchgeführt wird, in der Regel zum Ende eines Geschäftsjahres. Dabei werden alle Bestände und Vermögensgegenstände erfasst. Die permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Geschäftsjahres. Dabei werden regelmäßig Bestände erfasst und dokumentiert. Dies ermöglicht eine laufende Kontrolle und Überwachung der Bestände und erleichtert die Erstellung von Zwischenbilanzen. **
-
Was ist der Unterschied zwischen einer Stichtagsinventur und einer permanenten Inventur?
Bei einer Stichtagsinventur wird der Bestand zu einem bestimmten Zeitpunkt erfasst, während bei einer permanenten Inventur der Bestand kontinuierlich überwacht und aktualisiert wird. Bei einer Stichtagsinventur wird der Betrieb oft für die Inventur geschlossen, während bei einer permanenten Inventur der Betrieb normal weiterläuft. Eine permanente Inventur ermöglicht eine genauere und aktuellere Bestandserfassung, während eine Stichtagsinventur weniger aufwändig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.